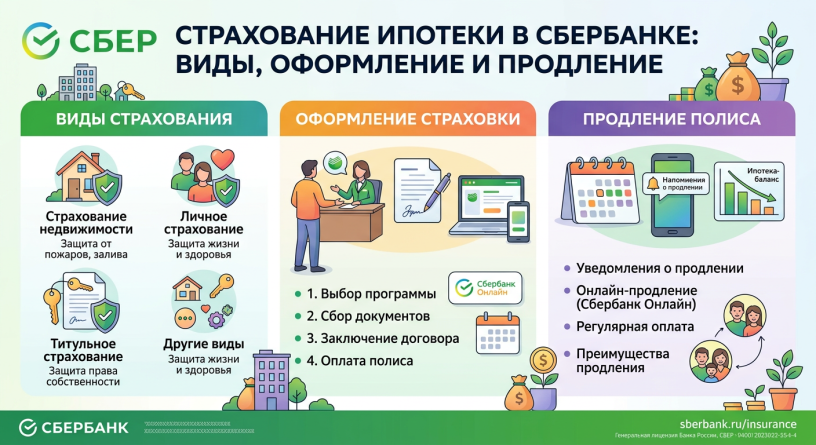
Обязательные и добровольные виды страхования при ипотеке
Разбираться в ипотечной страховке приходится каждому заёмщику Сбера — иначе легко переплатить или, того хуже, потерять льготную ставку. Начнём с главного: закон разделяет два принципиально разных вида защиты.
Страхование заложенной недвижимости — не прихоть банка, а прямое требование статьи 31 Федерального закона № 102-ФЗ «Об ипотеке». Без полиса на квартиру или дом кредит попросту не выдадут. Объект защищают от пожара, залива, стихийных бедствий, конструктивных дефектов и противоправных действий третьих лиц . Выгодоприобретателем выступает банк: если жильё погибнет, компенсация уйдёт на погашение долга, а заёмщик и его семья не останутся с разрушенной квартирой и непогашенным кредитом одновременно.
Со страхованием жизни и здоровья картина тоньше. Для стандартной коммерческой ипотеки оно остаётся добровольным. Однако с 1 июля 2026 года Сбербанк сделал полис жизни обязательным условием для льготных программ: семейной ипотеки под 6%, дальневосточной и арктической под 2%, а также региональных продуктов. Без полиса ставка превращается в рыночную. Для обычной ипотеки отсутствие страховки жизни означает удорожание кредита — обычно на один процентный пункт.
Есть и третий вид — титульное страхование. Оно защищает от потери права собственности: например, если сделку признают недействительной или объявятся наследники прежнего владельца. Этот полис не входит в обязательный перечень, но для вторичного жилья порой оказывается разумной предосторожностью.
- Обязательное страхование имущества — требование закона, без него ипотеку не одобрят.
- Добровольное страхование жизни — для коммерческой ипотеки опция, для льготной — фактическое условие низкой ставки.
- Титульное страхование — дополнительная защита от юридических рисков по вторичному жилью.
Практический вывод прост. Заёмщику, претендующему на семейную или дальневосточную программу, экономить на полисе жизни бессмысленно — потери от повышенной ставки многократно перекроют стоимость страховки. Тем же, кто взял ипотеку на общих условиях, стоит посчитать: иногда выгоднее платить чуть больше процентов, но не покупать ежегодный полис.
Страхование заложенной недвижимости
Ипотека устроена так, что квартира или дом до момента полного погашения долга находятся в залоге у банка. Логика кредитора здесь прозрачна: если с объектом что-то случится — пожар, залив, стихийное бедствие, — залоговая стоимость не должна обнулиться. Поэтому страхование самого заложенного имущества от утраты и повреждения является обязательным условием ипотечного кредитования. Это прямо следует из статьи 31 Федерального закона № 102-ФЗ «Об ипотеке» и пункта 1 статьи 343 Гражданского кодекса.
Что происходит, если заёмщик игнорирует это требование? Банк не остаётся в убытке. Кредитная организация вправе самостоятельно застраховать предмет залога, а затем выставить заёмщику счёт на возмещение понесённых расходов. Такой сценарий вряд ли можно назвать выгодным: стоимость полиса, оформленного банком в срочном порядке, обычно выше рыночных предложений, а сумма к возмещению ложится дополнительным бременем на семейный бюджет.
Здесь важно разделить два вида страхования, которые в быту часто смешивают. Имущественное страхование защищает саму недвижимость — стены, конструкции, инженерные сети. Личное страхование защищает жизнь и здоровье заёмщика. Первое обязательно по закону об ипотеке, второе — нет. Путаница возникает из-за того, что банки часто продают комплексные полисы, где оба риска упакованы в один продукт.
Страхование жизни и здоровья заёмщика
С формальной точки зрения страхование жизни и здоровья при ипотеке — дело сугубо добровольное. Закон «О потребительском кредите» (№ 353-ФЗ) требует, чтобы кредитор предложил заёмщику альтернативный вариант кредитования на сопоставимых условиях — без обязательного заключения договора личного страхования. Отказ от полиса не может служить основанием для отказа в выдаче ипотеки.
На практике всё выглядит иначе. Банковские программы устроены так, что при наличии страховки ставка по кредиту ниже, а без неё — выше. Разница в процентах за годы выплат может оказаться сопоставимой со стоимостью самого полиса. Заёмщик, по сути, выбирает между двумя сценариями: платить страховую премию ежегодно или переплачивать проценты банку. Это не нарушение закона, а рыночный механизм, который стоит понимать до подписания кредитного договора.
С 1 октября 2022 года действуют требования Банка России к полисам страхования жизни и здоровья заёмщиков. Регулятор обязал страховщиков предоставлять ключевой информационный документ — краткую и понятную выжимку об условиях покрытия, исключениях и порядке выплат. Кроме того, существенно сокращён перечень оснований для отказа в страховой выплате, а максимальный срок принятия решения о выплате ограничен 30 днями. Для заёмщика это означает более предсказуемые правила игры.
Отдельный вопрос — «период охлаждения». Если после оформления полиса человек передумал, у него есть 14 календарных дней, чтобы отказаться от страховки и вернуть уплаченную премию. Это правило распространяется и на коллективные схемы страхования, к которым заёмщиков подключают через банк. Однако здесь есть нюанс: при отказе от страховки банк вправе пересчитать ставку по кредиту в сторону увеличения — до уровня, предусмотренного для программ без страхования.
Рынок страхования заёмщиков чутко реагирует на ипотечную конъюнктуру. По данным Банка России, в 2025 году объём взносов по страхованию заёмщиков сократился почти на четверть по сравнению с предыдущим годом — до 176 млрд рублей. Причина — охлаждение ипотечного рынка после завершения массовой льготной программы. Четвёртый квартал 2025 года, напротив, показал рост более чем на треть: заёмщики спешили оформить кредиты в ожидании ужесточения условий льготных программ в 2026 году.
Для человека, планирующего ипотеку, практический вывод прост. Страхование заложенной недвижимости — обязательный элемент сделки, и экономить на нём не стоит: банк всё равно застрахует объект, но дороже. Страхование жизни — инструмент управления ставкой. Прежде чем отказываться от полиса, имеет смысл посчитать разницу в переплате по процентам за весь срок кредита и сопоставить её со стоимостью страховки. Иногда цифры говорят сами за себя.
Страховые риски по имуществу и личному страхованию
Ипотечный полис в Сбербанке — конструкция не монолитная. Она состоит из двух этажей, и путать их не стоит. Первый — страхование залоговой недвижимости. Оно обязательно по закону об ипотеке, и без него банк просто не выдаст кредит. Второй этаж — личное страхование заемщика. Для стандартных коммерческих программ оно добровольное, но с 1 июля 2026 года превратилось в жёсткое условие для льготных ставок. Семейная ипотека под 6%, дальневосточная и арктическая под 2% — без полиса жизни и здоровья по ним не рассчитают.
Что именно закрывает имущественный полис? Базово — конструктив: стены, перекрытия, окна, двери, балконы и лоджии . Пожар, залив, взрыв бытового газа, стихийные бедствия, противоправные действия третьих лиц. Отделка, мебель, техника в базовый тариф не входят. Хотите защитить ремонт от соседей сверху — придётся докупать опцию, и это ещё плюс к премии.
С 1 ноября 2026 года Сбербанк ужесточил фильтр для имущественных полисов. Теперь банк принимает документы только тех страховщиков, в договорах которых прописано покрытие повреждений из-за атак беспилотников, терактов и диверсий. Уже оформленные полисы СберСтрахования менять не нужно — компания с 1 октября включила эти риски в базовое покрытие. А вот при продлении или смене страховщика придётся сверять каждый пункт, иначе банк полис отклонит.
Личное страхование работает по другой логике. Оно защищает не квартиру, а долг. Если заёмщик уходит из жизни или получает инвалидность I или II группы, страховая гасит остаток перед банком, а семья сохраняет жильё. Экономика здесь простая: отсутствие полиса жизни поднимает ставку по стандартной ипотеке. Иногда разница в процентах съедает стоимость страховки за пару лет, иногда нет. Считать нужно на калькуляторе под конкретную сумму и возраст.
Как оформить ипотечный полис в Сбербанке
Процедура начинается не с похода в офис, а с выбора страховщика. С сентября 2023 года заёмщик не привязан к списку партнёров банка: закон разрешает оформить полис в любой компании с рейтингом не ниже «А−» по шкале «Эксперт РА». Аккредитованный перечень Сбербанка — это те страховщики, чьи документы банк принимает без дополнительных проверок. В списке для имущества и для жизни составы частично пересекаются, но не совпадают. Одна и та же компания может быть одобрена на квартиру и отсутствовать в перечне по личному страхованию.
Проверять аккредитацию удобнее всего на ДомКлик в разделе «Ипотека» → «Страхование». Список обновляется, поэтому перед покупкой полиса стоит заглянуть туда ещё раз. Если компания не в перечне, но соответствует требованиям банка, Сбербанк рассмотрит заявку на принятие страховой защиты в течение 30 рабочих дней. Долго, но законно.
Само оформление в 2026 году занимает минуты. У большинства аккредитованных страховщиков — Росгосстраха, РЕСО-Гарантии, Зетты, Ингосстраха — работает онлайн-калькулятор для клиентов Сбера. Алгоритм стандартный: выбрать тариф (имущество, жизнь или комплекс), ввести остаток долга, дату рождения и пол, параметры квартиры. Для расчёта жизни понадобятся вес, давление, профессия и паспортные данные. Для имущества — год постройки дома, материал стен, наличие газа и кадастровый номер.
Оплата картой, полис приходит на электронную почту. Дальше — ключевой шаг, который часто забывают: готовый документ нужно самостоятельно передать в банк. Автоматически он туда не уходит, если только вы не оформляли страховку через ДомКлик . Электронный полис имеет ту же силу, что и бумажный, отдельная печать не требуется.
Ежегодное продление — не формальность. Пока кредит не погашен, полис нужно renew каждый год. Если срок прошёл, а новый документ не предоставлен, Сбербанк вправе поднять ставку по кредиту . Насколько именно — зависит от условий договора, но обычно речь о десятых долях процента, что на длинном сроке выливается в ощутимую сумму. При досрочном погашении ипотеки часть премии можно вернуть — пропорционально неиспользованному сроку, если страховой случай не наступал .
По цене ориентир такой: имущественная страховка квартиры обычно укладывается в 0,1–1,3% от остатка долга. При кредите в 10 миллионов рублей это примерно от 10 тысяч рублей в год. Личное страхование дороже и сильнее зависит от возраста и состояния здоровья. Сравнивать предложения имеет смысл не только между компаниями, но и между каналами продаж: тариф у одного и того же страховщика через агрегатор и через банковское приложение может различаться.
Требования к аккредитованным страховым компаниям
Ключевое требование к страховщику ОСАГО — наличие действующей лицензии Банка России на осуществление обязательного страхования гражданской ответственности владельцев транспортных средств. Без этого документа компания не вправе заключать договоры, а выданные ею полисы не имеют юридической силы.
Второй обязательный критерий — членство в Российском союзе автостраховщиков (РСА). Именно РСА обеспечивает систему гарантий по выплатам, включая компенсации из резервного фонда в случаях, когда страховая компания не может выполнить обязательства. Проверить членство можно на официальном сайте союза.
Для страхователя практическая ценность аккредитации сводится к трём моментам. Первое: компания работает в единой автоматизированной информационной системе (АИС ОСАГО), куда вносятся сведения о договорах и водителях — это исключает ошибки с коэффициентом бонус-малус. Второе: урегулирование убытков идёт по единым правилам, утверждённым Банком России, без «эксклюзивных» трактовок. Третье: споры рассматриваются в рамках закона об ОСАГО, а не по внутренним регламентам страховщика.
Необходимые документы для оформления полиса
Перечень бумаг для ОСАГО минимален и един для офисного и онлайн-оформления. Разница лишь в способе передачи: в офисе вы показываете оригиналы, в электронной форме — вводите данные, а система сверяет их через межведомственные каналы.
Физическому лицу понадобятся:
- паспорт страхователя;
- паспорт собственника автомобиля, если он не совпадает со страхователем;
- свидетельство о регистрации ТС (СТС) или паспорт транспортного средства (ПТС) — для незарегистрированной машины;
- водительские удостоверения всех лиц, допущенных к управлению, при ограниченном списке водителей.
Юридические лица добавляют к этому пакету свидетельство о регистрации организации (ОГРН), свидетельство о постановке на налоговый учёт (ИНН), учредительные документы, паспорт представителя и доверенность на заключение договора.
Отдельно стоит остановиться на диагностической карте. Для легковых автомобилей, принадлежащих физическим лицам, она не требуется при заключении договора — технический осмотр для них не обязателен. Для такси, автобусов и грузовиков правило иное: карта входит в обязательный комплект .
При электронном оформлении страховая компания самостоятельно запрашивает сведения из АИС и подтверждает данные через систему межведомственного взаимодействия. Если информация расходится с базой, страховщик вправе запросить сканы или копии документов. Это не прихоть, а механизм защиты от ошибок в коэффициентах и сведениях о допущенных водителях.
Срок действия договора и начало действия полиса
Стандартный срок действия договора ОСАГО — один год. Это общее правило закреплено в статье 10 Федерального закона № 40-ФЗ, и менять его задним числом или продлевать «в ручном режиме» законодательство запрещает. Исключения касаются конкретных жизненных ситуаций, а не желания автовладельца сэкономить.
С 2 марта 2024 года в России заработал краткосрочный договор ОСАГО. Его можно заключить на срок от одного дня до трёх месяцев. Такой полис выручает тех, кто пользуется машиной сезонно или temporarily ввозит транспорт на территорию страны. Для иностранных владельцев, временно использующих автомобиль в России, минимальный срок действия договора составляет пять дней.
Отдельная история — приобретение машины. Новый собственник вправе оформить полис на срок до 20 дней, чтобы спокойно доехать до места регистрации транспортного средства.
Ключевой нюанс, о котором стоит помнить: краткосрочный договор вступает в силу не в момент оплаты, а через три дня после предоставления страховщику полного пакета документов. Если в самом договоре не прописан более короткий срок. Это не прихоть страховщиков, а норма закона, призванная отсечь схемы с фиктивным оформлением задним числом.
И ещё: изменить срок действия уже заключённого договора ОСАГО нельзя. Ни в сторону увеличения, ни в сторону уменьшения. Это прямо прописано в пункте 1 статьи 10 закона об ОСАГО.
Способы получения полиса
Самый быстрый и привычный для большинства автовладельцев путь — онлайн. Электронный полис оформляется на сайте страховой компании или через агрегаторы, а затем приходит на электронную почту. Юридическая сила у него такая же, как у бумажного бланка. С недавних пор электронный полис с электронной подписью можно хранить в приложении «Госуслуги Авто» и предъявлять инспектору ДПС прямо с экрана смартфона.
Для тех, кто предпочитает живое общение или не дружит с цифровыми сервисами, остаются офисы страховых компаний и центры «Мои Документы». В МФЦ специалисты помогут заполнить заявление и подобрать подходящий вариант, но оформление там доступно только для автомобилей, используемых в личных целях.
Что понадобится из документов:
- паспорт собственника транспортного средства;
- водительское удостоверение;
- свидетельство о регистрации автомобиля (СТС) или паспорт транспортного средства (ПТС).
Диагностическая карта требуется не всегда, а только если речь идёт о техническом осмотре, предусмотренном для конкретного транспортного средства.
Отдельно стоит упомянуть цифровой профиль на портале Госуслуг. Через него страховая компания с согласия автовладельца запрашивает необходимые сведения из ведомственных баз данных. Это ускоряет проверку документов и снижает риск ошибки при вводе данных вручную.
