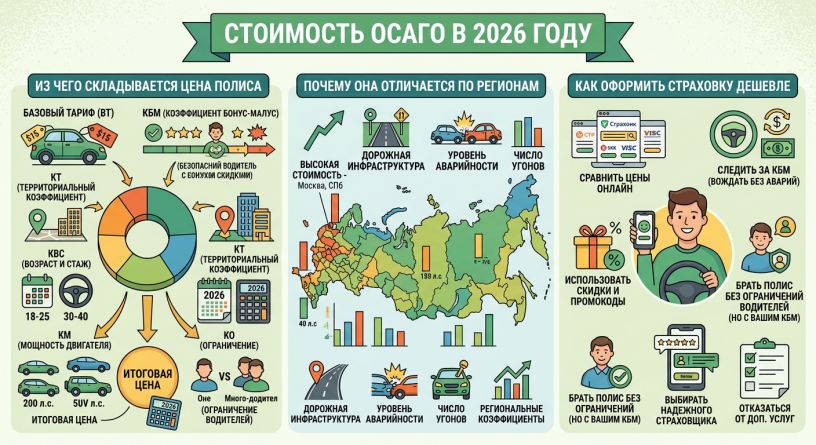
Из чего складывается цена ОСАГО
Формула расчета полиса обязательного страхования автогражданской ответственности не менялась десятилетиями: базовый тариф умножается на набор коэффициентов. Другое дело, что с 9 декабря 2025 года Центробанк расширил границы базового тарифа для легковых автомобилей физлиц на 15% в обе стороны. Теперь коридор составляет от 1 399 до 8 665 рублей. Прежние рамки — от 1 646 до 7 535 рублей — остались в прошлом, хотя на некоторых сайтах их до сих пор выдают за актуальные.
Внутри этого коридора каждая страховая компания выбирает конкретную ставку самостоятельно. Именно поэтому один и тот же водитель с одинаковым автомобилем получит разные предложения у разных страховщиков. Разброс между нижней и верхней границей коридора превышает шестикратный размер — экономия может оказаться весьма ощутимой, если не полениться сравнить условия.
Дальше в дело вступают коэффициенты, которые Центробанк устанавливает едиными для всех участников рынка. Их семь:
- КТ — территориальный коэффициент. Привязан к месту регистрации собственника автомобиля, а не к тому, где машина реально ездит. Для физлиц прописка в паспорте определяет значение — от 0,68 до 1,88.
- КБМ — коэффициент бонус-малус. Главный инструмент экономии для аккуратных водителей. Диапазон от 0,46 до 3,92. Новичок стартует с отметки 1,17.
- КВС — возраст и стаж. Молодые и неопытные платят больше.
- КМ — мощность двигателя. Чем больше лошадиных сил, тем выше коэффициент.
- КО — ограничение числа водителей. Полис «без ограничений» обходится дороже, чем с конкретным списком допущенных лиц.
- КС — сезонность. Позволяет платить меньше, если машина используется не круглый год.
- КП — срок действия договора. Влияет на итоговую сумму при краткосрочных полисах.
Порядок перемножения строго зафиксирован в указании Банка России № 7204-У. Страховщик не вправе произвольно менять коэффициенты или делать исключения для отдельных клиентов — тарифы регламентированы законом.
Почему стоимость полиса отличается по регионам
Территориальный коэффициент — самая заметная региональная переменная в формуле ОСАГО. Логика здесь прозрачная: чем выше в регионе аварийность, плотность трафика и стоимость ремонта, тем больше риск выплат для страховщика. Соответственно, и полис дороже.
В 2026 году Центробанк пересмотрел значения КТ в 48 регионах, причем в 28 из них коэффициент вырос. Наиболее существенно — в Ингушетии и Новосибирской области, где показатель увеличился вдвое. В Новосибирске КТ достиг 2,34 — это самый высокий показатель среди российских городов. Для сравнения: в Москве он составляет 1,8, в Казани — 1,7, в Санкт-Петербурге — 1,64.
Самые низкие значения традиционно применяются в новых регионах — ДНР, ЛНР, Херсонской и Запорожской областях, где КТ равен 0,68. В Якутии за пределами Якутска и Нерюнгри — 0,75. Логика проста: низкая интенсивность движения и относительно невысокая стоимость ремонта снижают страховые риски.
Важный нюанс: КТ определяется по адресу регистрации владельца, а не по месту фактического использования автомобиля. Если машина зарегистрирована в Екатеринбурге, а собственник прописан в Москве, при расчете применится московский коэффициент. Сменить КТ законно можно только одним способом — изменить прописку. Страховщики не имеют права предоставлять индивидуальные скидки по этому параметру.
Как оформить страховку дешевле
Самый действенный рычаг экономии — коэффициент бонус-малус. Водитель, который не становился виновником ДТП на протяжении десяти лет, получает максимальную скидку: КБМ снижается до 0,46, что уменьшает соответствующую часть расчета на 54%. Статистика Российского союза автостраховщиков подтверждает: в Москве и Санкт-Петербурге более половины водителей уже пользуются максимальной скидкой за безаварийную езду .
Обратная сторона медали: каждая авария по вине водителя увеличивает КБМ примерно на 55%. Если в полис вписано несколько человек, расчет ведется по худшему показателю среди них. Поэтому вписывать в страховку начинающего водителя с аварийной историей — заведомо дорогое удовольствие.
Второй резерв экономии — сравнение предложений разных страховых компаний. Поскольку базовую ставку внутри коридора каждая компания устанавливает сама, разница в итоговой цене для одного и того же водителя может достигать нескольких тысяч рублей. На маркетплейсах финансовых услуг в сентябре 2026 года были доступны предложения 21 страховщика — выбор достаточный, чтобы найти оптимальный вариант.
- Следите за актуальностью данных в базе НСИС. При смене водительского удостоверения или фамилии вовремя уведомляйте страховщика. Ошибки в системе случаются, и они могут стоить денег .
- Используйте сезонный полис, если машина не нужна круглый год. Для дачников и тех, кто садится за руль эпизодически, коэффициент сезонности позволяет платить только за фактический период использования.
- Ограничьте список водителей. Полис «без ограничений» обходится на 80–100% дороже договора с конкретным перечнем допущенных лиц.
- Проверьте свой КБМ перед покупкой. Если коэффициент кажется завышенным, обратитесь в страховую компанию или личный кабинет НСИС для корректировки .
Средняя стоимость годового ОСАГО для физлиц за январь–июль 2026 года, по данным НСИС, составила 7 355 рублей. Это на 526 рублей больше, чем за аналогичный период 2025-го. Цифра ориентировочная: конкретный водитель может заплатить как значительно меньше, так и существенно больше — в зависимости от региона, стажа и истории вождения.
Формула расчета ОСАГО: ТБ × КТ × КМ × КВС × КО × КС × КБМ × КП
Цена полиса обязательного страхования автогражданской ответственности не берется с потолка. Это всегда результат перемножения нескольких переменных, каждая из которых описывает конкретный риск. Базовая ставка служит отправной точкой, а остальные коэффициенты корректируют итоговую сумму в зависимости от того, где вы живете, на чем ездите и как давно получили права.
Разбираться в этой формуле имеет прямой практический смысл. С декабря 2025 года тарифный коридор расширен, и разброс цен между разными страховщиками по одному и тому же автомобилю стал заметнее. Понимание того, из чего складывается цифра в калькуляторе, позволяет осознанно выбирать предложение, а не соглашаться на первое попавшееся.
Вот как выглядит структура расчета, установленная Банком России. Каждый элемент выполняет свою функцию:
- ТБ — базовая ставка, исходная величина в рублях, которую регулятор задает в виде коридора для конкретной категории транспорта.
- КТ — территориальный коэффициент, привязанный к месту регистрации владельца.
- КМ — коэффициент мощности двигателя.
- КВС — коэффициент возраста и стажа водителя.
- КО — коэффициент, учитывающий количество допущенных к управлению лиц (для полисов без ограничений он выше).
- КС — коэффициент сезонности, применяемый при оформлении полиса на срок меньше года.
- КБМ — бонус-малус, главный инструмент экономии для аккуратных водителей.
- КП — коэффициент краткосрочности, используемый для договоров сроком от нескольких дней до нескольких месяцев.
Порядок перемножения не случаен. Сначала берется базовая ставка, затем она последовательно умножается на каждый коэффициент. Итог зависит от комбинации всех параметров одновременно. Один и тот же человек за рулем одной и той же машины получит разные цифры у разных страховщиков только потому, что компании вправе выбирать свое значение базовой ставки внутри установленного коридора.
Базовая ставка
Базовая ставка — это фундамент, на котором строится вся конструкция. Банк России не назначает единую цену для всех, а устанавливает границы: минимальное и максимальное значение, за которые страховщик выйти не может. Конкретную цифру внутри этого диапазона компания определяет самостоятельно, закрепляя свой выбор в методике расчета тарифов.
С 9 декабря 2025 года для легковых автомобилей, принадлежащих физическим лицам и индивидуальным предпринимателям, коридор составляет от 1 399 до 8 665 рублей. Это расширение на 15 процентов в обе стороны от прежних значений. Для такси диапазон заметно шире — от 1 267 до 18 119 рублей, что отражает повышенный уровень риска в этом сегменте перевозок.
Вот как выглядят границы базовых ставок для основных категорий транспорта в 2026 году:
- Легковые автомобили физических лиц и ИП — 1 399–8 665 ₽.
- Легковые автомобили юридических лиц — 724–6 580 ₽.
- Такси — 1 267–18 119 ₽.
- Мотоциклы и мопеды — 155–4 260 ₽.
- Грузовики массой до 16 тонн — 791–13 709 ₽.
Расширение коридора объясняется просто: средняя выплата по ОСАГО за несколько лет выросла в полтора раза, тогда как средняя стоимость полиса, наоборот, снижалась. Страховщикам нужен запас, чтобы покрывать убытки, но конкуренция за клиента не позволяет им задирать цену до верхней границы без веской причины. Для автомобилиста это означает, что сравнивать предложения разных компаний стало не просто полезно, а необходимо. Разница между минимальной и максимальной ставкой внутри одного коридора может достигать шестикратного размера, и итоговый полис у двух страховщиков будет отличаться существенно.
Практический вывод очевиден. Если ваша страховая компания предлагает полис по верхней границе коридора без объяснимых причин, стоит проверить калькуляторы конкурентов. Базовая ставка — единственный элемент формулы, который компания выбирает по своему усмотрению, и именно здесь заложена возможность сэкономить без потери качества защиты.
Территориальный коэффициент
С 1 января 2025 года вступили в силу изменения в Правила установления и определения нормативов потребления коммунальных ресурсов, утверждённые постановлением Правительства РФ. Территориальный коэффициент теперь применяется при расчёте платы за отопление и горячее водоснабжение в регионах с высокой стоимостью топлива. Для Тверской области значение коэффициента составляет 1,15 — это подтверждают данные региональной службы по тарифам и опубликованные разъяснения Минстроя.
Что это значит на практике? Для семьи из трёх человек, проживающей в квартире площадью 60 квадратных метров, ежемесячная плата за отопление в отопительный сезон вырастет примерно на 450–500 рублей. Цифра рассчитана исходя из действующего тарифа 2 847 рублей за гигакалорию и норматива 0,016 Гкал на квадратный метр. Точный размер доплаты зависит от площади жилья и наличия общедомового прибора учёта.
Важно: коэффициент не применяется к собственникам, которые установили индивидуальные счётчики тепла. Об этом прямо сказано в пункте 42(1) упомянутых Правил. Стимулирование приборного учёта — последовательная линия правительства, и нынешнее решение лишь закрепляет её.
Коэффициент мощности
Параллельно с территориальным коэффициентом в расчётах за электроэнергию для населения начал действовать коэффициент мощности. Он привязан к присоединённой мощности энергопринимающих устройств. Для квартир с максимальной мощностью до 5 кВт включительно коэффициент равен 1,0. При диапазоне от 5 до 10 кВт — 1,2. Свыше 10 кВт — 1,5.
Подавляющее большинство квартир в многоквартирных домах Тверской области попадает в первую категорию: стандартный ввод рассчитан на 3–5 кВт. По данным «Тверьэнергосбыта», таких абонентов в регионе более 87%. Таким образом, для основной массы жителей коэффициент мощности не изменит итоговую сумму в квитанции.
Для владельцев частных домов с электроотоплением и мощными бытовыми приборами ситуация иная. Если присоединённая мощность превышает 10 кВт, плата за электроэнергию в части мощности увеличится в 1,5 раза. Специалисты рекомендуют в таких случаях проверить технические условия на подключение и при необходимости оптимизировать нагрузку — например, перейти на газовое отопление или установить систему накопления энергии.
Оба коэффициента — инструменты не фискального давления, а выравнивания тарифной нагрузки. Об этом неоднократно заявляли в Федеральной антимонопольной службе. Территориальный коэффициент учитывает объективные различия в стоимости ресурсов, коэффициент мощности — фактическое потребление. Их введение не отменяет действующие льготы и субсидии для многодетных семей, пенсионеров и других категорий граждан.
Коэффициент возраста и стажа
В формуле ОСАГО этот множитель обозначают как КВС. Он привязан к двум характеристикам допущенного к управлению водителя — возрасту и стажу вождения. Чем моложе человек и чем меньше времени прошло с момента получения прав, тем выше значение коэффициента и, соответственно, дороже полис. Для опытного водителя старше 22 лет со стажем свыше трёх лет КВС равен 1, то есть на стоимость страховки он не влияет.
Максимальное значение КВС применяется к самым молодым и неопытным. Для водителей до 22 лет включительно со стажем до трёх лет коэффициент составляет 1,8. Если в полис вписано несколько человек, страховщик берёт наибольший КВС из всех допущенных к управлению — это прямо прописано в примечаниях к таблице коэффициентов.
Стаж считают не по словам клиента, а по дате получения права управления транспортным средством соответствующей категории, указанной в водительском удостоверении. Отдельная оговорка касается полисов без ограничения числа водителей: там КВС принимается равным 1, поскольку персональные данные о том, кто именно сядет за руль, отсутствуют.
Коэффициент ограничения
Коэффициент КО напрямую связан с условиями договора: вписан ли в полис конкретный перечень водителей или допуск к управлению не ограничен. Для физических лиц, которые оформляют ОСАГО с ограничением количества допущенных водителей, КО равен 1 — этот множитель не увеличивает премию.
Ситуация меняется, когда владелец выбирает полис без ограничения числа лиц, допущенных к управлению. В этом случае применяется КО 1,87. Для юридических лиц значение коэффициента ограничения установлено на уровне 1,8.
Практический смысл КО прост: страховщик закладывает в цену повышенный риск, связанный с тем, что за руль может сесть любой человек, чьи навыки и страховую историю компания не оценивала. Поэтому «безразмерный» полис обходится дороже, даже если сам собственник автомобиля имеет многолетнюю безаварийную историю.
Коэффициент сезонности
Речь пойдёт о коэффициенте сезонности в ОСАГО. Показатель этот применяется исключительно тогда, когда автомобиль используется не круглогодично, а лишь часть срока. Смысл предельно прагматичный: автовладелец получает возможность не переплачивать за те месяцы, когда машина стоит в гараже или на парковке и не участвует в дорожном движении.
Значения КС утверждены Банком России и едины для всех страховщиков. Они привязаны к заявленному периоду использования транспортного средства. Чем короче этот период, тем ниже коэффициент, а значит, и итоговая стоимость полиса.
- Три месяца использования — коэффициент 0,5;
- Свыше трёх до четырёх месяцев — 0,6;
- Свыше четырёх до пяти — 0,65;
- Свыше пяти до шести — 0,7;
- Свыше шести до семи — 0,8;
- Свыше семи до восьми — 0,9;
- Свыше восьми до девяти — 0,95;
- Свыше девяти месяцев — 1.
Практическая выгода очевидна для тех, кто выезжает на дачу лишь в тёплый сезон или пользуется вторым автомобилем эпизодически. Однако здесь важно не обмануться: краткосрочный полис не всегда выгоден в пересчёте на месяц. Если машина эксплуатируется круглый год, оформлять ОСАГО на девять месяцев и менее смысла нет — коэффициент всё равно достигнет единицы, а хлопот с продлением прибавится.
Коэффициент бонус-малус
Теперь о коэффициенте бонус-малус, известном как КБМ. Этот параметр напрямую привязан к истории вождения конкретного автомобилиста и учитывает страховые возмещения, произведённые страховщиками по фактам ДТП с его участием. Чем аккуратнее водитель, тем выше его класс и тем существеннее скидка.
Расчётный период для КБМ определён законодательно: с 1 апреля предыдущего года по 31 марта следующего. Класс присваивается каждому водителю, допущенному к управлению транспортным средством, если договор заключён с ограничением количества таких лиц. При этом КБМ определяется ежегодно и остаётся неизменным в течение всего периода, применяясь по всем договорам, где данный водитель указан.
Результат для дисциплинированного автовладельца выражается в конкретных цифрах. Максимальная скидка в 54% соответствует 13-му классу, при котором КБМ составляет 0,46. Скидка в 48% полагается водителям 12-го класса. Статистика подтверждает: доля водителей, достигших этих высших классов, растёт. По итогам четвёртого квартала 2023 года она составила 44% против 37% годом ранее, а общая доля автовладельцев, имеющих скидку за безаварийную езду, достигла 93%.
Проверить свой текущий класс КБМ можно в автоматизированной информационной системе страхования — у оператора АИС. Это полезно сделать до оформления полиса, чтобы убедиться, что страховщик применяет корректные данные, а скидка, заработанная годами аккуратного вождения, не растворилась в бюрократической путанице.
