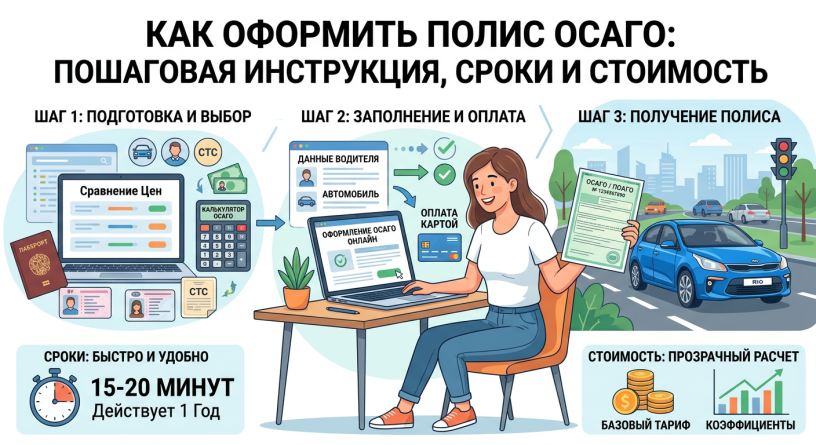
Пошаговое оформление ОСАГО онлайн
Электронный полис давно перестал быть чем-то необычным. Сейчас это самый прагматичный способ урегулировать формальности с автогражданкой, не тратя время на поездки в офисы. Для оформления потребуется минимум сведений: паспортные данные страхователя, информация об автомобиле из СТС или ПТС, а также водительские удостоверения всех, кто будет допущен к управлению.
Процесс на сайте страховщика или агрегаторе выглядит предельно прозрачно. Сначала вы вводите регистрационный знак машины либо VIN, если авто еще не поставлено на учет. Система подтягивает базовые параметры — марку, модель, мощность двигателя. Затем заполняете блок о собственнике и водителях, проверяете автоматический расчет коэффициентов и оплачиваете полис картой. Готовый документ с электронной подписью приходит на указанную почту, а его действительность подтверждается записью в базе страховщиков.
Есть нюанс, который экономит нервы: с 2021 года диагностическая карта исключена из перечня обязательных документов для покупки ОСАГО. Техосмотр для личных легковых автомобилей, принадлежащих физлицам, перестал быть условием заключения договора. Это не отменяет саму обязанность следить за исправностью машины, но избавляет от лишнего бюрократического крюка при страховании.
- Шаг 1. Уточните VIN, госномер и данные СТС/ПТС.
- Шаг 2. Подготовьте паспорт и водительские права всех допущенных лиц.
- Шаг 3. Заполните заявление на сайте страховой или через маркетплейс.
- Шаг 4. Сверьте расчет стоимости и оплатите полис.
- Шаг 5. Сохраните PDF-файл с электронной подписью и проверьте запись в базе НСИС.
Отдельно стоит сказать о проверке. С октября 2024 года функции оператора базы ОСАГО перешли от РСА к НСИС — дочерней структуре Банка России. После покупки имеет смысл зайти на портал НСИС и убедиться, что договор отображается в системе. Это занимает пару минут, зато снимает любые сомнения в подлинности документа.
Шаг 1. Ввод данных об автомобиле и проверка информации
Начинается всё с банального, но критически важного действия — ввода идентификаторов транспортного средства. Сегодня страхователи и автовладельцы работают через Национальную страховую информационную систему (НСИС), которая с октября 2024 года аккумулирует сведения обо всех полисах ОСАГО, включая бумажные и электронные бланки. Прежде чем двигаться дальше, необходимо чётко определить, какие именно данные потребуются.
Система запрашивает государственный регистрационный номер, VIN-код (он содержит 17 символов, где допустимы цифры и латинские буквы, кроме I, O и Q), номер кузова или шасси. Если автомобиль только что куплен и ещё не поставлен на учёт, проверку проводят исключительно по VIN — это единственный корректный способ идентифицировать машину в базе на данном этапе. Ввести данные нужно внимательно: любая опечатка в символе приведёт к тому, что отчёт окажется пустым, а пользователь сделает ложный вывод об отсутствии страховки.
После ввода система обращается к архиву, накопленному оператором АИС страхования. В отчёте отображаются серия и номер полиса, срок его действия, наименование страховой компании, а также ключевые параметры автомобиля — марка, модель и часть идентификационного номера. Для проверки допуска конкретного водителя к управлению потребуется дополнительно указать фамилию, имя, дату рождения и серию с номером водительского удостоверения.
Отдельного внимания заслуживает коэффициент бонус-малус (КБМ). Его корректность напрямую влияет на стоимость полиса, поэтому после авторизации в личном кабинете НСИС стоит сверить начисленный коэффициент с собственной историей безаварийной езды. Если обнаружится расхождение или данные о полисе не отображаются вовсе, не нужно паниковать: информация от страховщиков иногда поступает с задержкой до нескольких часов, реже — до суток.
Шаг 2. Авторизация или регистрация в системе
Проверка открытых сведений, например самого факта наличия полиса, доступна без создания учётной записи. Однако персональные данные — история ДТП, полный перечень договоров, детализация коэффициентов — скрыты от анонимных посетителей. Для получения доступа к ним система предложит пройти авторизацию.
Самый прямой путь — использовать подтверждённую учётную запись на портале Госуслуг. Этот способ интегрирован в НСИС и позволяет войти в личный кабинет без заполнения дополнительных формуляров. Альтернативно можно авторизоваться через банковские идентификаторы (Сбер ID, ВТБ ID, Альфа ID) или с помощью усиленной квалифицированной электронной подписи.
Для тех, кто предпочитает классическую регистрацию на сайте страховщика, процедура выглядит следующим образом:
- Заполнение формы с персональными данными страхователя. Если гражданин не является водителем и не вписан в полис, сведения о водительском удостоверении не требуются.
- Указание номера мобильного телефона и адреса электронной почты для подтверждения учётной записи.
- Ввод проверочного кода из SMS для активации доступа.
- Создание логина и пароля для последующих входов.
После успешной авторизации пользователь получает доступ к разделам проверки. Важно понимать: НСИС и личный кабинет страховой компании — не одно и то же. Глобальная база содержит сводные сведения по всем договорам, тогда как кабинет страховщика привязан к конкретному договору и позволяет управлять им — например, вносить изменения или продлевать. Регистрация в системе не означает автоматического оформления полиса; она лишь открывает инструменты для проверки и контроля данных.
Если после входа в личный кабинет обнаружится, что полис числится недействующим или данные об автомобиле искажены, следует незамедлительно обратиться в свою страховую компанию с заявлением о корректировке. Практика показывает: своевременное исправление ошибок избавляет от серьёзных проблем при наступлении страхового случая и при взаимодействии с сотрудниками ГИБДД.
Шаг 3. Проверка параметров автомобиля
Когда данные о машине уже введены в форму, система не всегда подставляет всё корректно. Марка, модель, VIN, год выпуска и мощность двигателя — каждая позиция влияет на итоговый коэффициент. Мощность, например, напрямую завязана на тарифный коридор: чем выше значение, тем дороже полис. Поэтому сверить цифры с ПТС или выпиской из электронного паспорта — не формальность, а способ не переплатить или не получить на руки документ с ошибкой.
С 2020 года новые автомобили оформляются с электронным ПТС, бумажные больше не выдают. Выписку можно запросить через систему электронных паспортов. Если машина уже стоит на учёте, достаточно данных СТС. Для незарегистрированного транспортного средства потребуется документ о праве собственности — это требование закреплено в обновлённых правилах ОСАГО.
- VIN — сверяется посимвольно, ошибка в одной цифре приведёт к расхождению с базой.
- Госномер — актуален только для зарегистрированных машин, для новых поле остаётся пустым.
- Мощность двигателя — указывается в лошадиных силах, берётся из ПТС или СТС.
- Год выпуска — влияет на коэффициент возраста транспортного средства.
Если система запрашивает сканы документов, значит, данные не совпали с базой. Это не повод бросать оформление: загрузка фото ПТС или СТС занимает пару минут, зато полис потом не придётся перевыпускать.
Шаг 4. Ввод данных страхователя
Страхователь и собственник — не всегда одно лицо. Полис можно оформить на человека, который владеет машиной, а можно на того, кто просто пользуется ею по доверенности или договору аренды. В последнем случае потребуется документ, подтверждающий право владения — это прямо прописано в указании Банка России. Для пережившего супруга участника СВО правила предусматривают отдельный порядок: достаточно свидетельства о праве собственности на долю в общем имуществе или свидетельства о временном пользовании автомобилем.
Паспортные данные вносятся без сокращений, серия и номер — строго как в документе. Если в полис вписываются конкретные водители, система запросит их удостоверения и стаж. При неограниченном списке эти поля пропускаются, но коэффициент «мультидрайв» обычно выше.
Отдельно стоит проверить коэффициент бонус-малус. С 1 апреля 2026 года пересчёт происходит автоматически: минимальный КБМ 0,46 положен водителям с длительной безаварийной историей, максимальный 3,92 — тем, кто регулярно становится виновником ДТП. Если цифра в форме кажется завышенной, есть смысл заглянуть в базу РСА и сверить историю. Ошибочный КБМ — одна из немногих причин, по которой полис действительно стоит оспаривать.
Шаг 5. Добавление водителей
Владельцу полиса ОСАГО с ограниченным списком лиц, допущенных к управлению, рано или поздно приходится вписывать нового человека. Закон здесь на стороне страхователя: статья 16 федерального закона об ОСАГО прямо обязывает уведомить страховщика о передаче руля другому лицу. Сделать это можно в любой момент действия договора, и личное присутствие нового водителя в офисе не требуется.
Процедура не занимает много времени. В личном кабинете на сайте страховой компании или в мобильном приложении нужно найти действующий полис и выбрать опцию внесения изменений. Понадобятся данные водительского удостоверения нового человека: серия, номер, дата выдачи и сведения о стаже. Некоторые страховщики дополнительно запрашивают скан или фотографию прав, поэтому документ лучше держать под рукой.
Если полис оформлен на бумажном бланке, ехать в офис тоже необязательно — алгоритм тот же. Сотрудник компании внесёт данные в систему, после чего обновлённый документ будет доступен в базе. Отдельно стоит упомянуть о количестве водителей: распространённое мнение, что в бумажный бланк можно вписать не более четырёх человек, ошибочно. Закон не устанавливает никаких лимитов, а строки в бланке — лишь техническая формальность.
Однако есть нюанс, который напрямую влияет на кошелёк. Стоимость полиса рассчитывается по самым высоким коэффициентам среди всех допущенных водителей — коэффициенту возраста и стажа (КВС) и коэффициенту бонус-малус (КБМ). Если новый водитель моложе и менее опытнее предыдущих, доплата неизбежна. Для начинающего автомобилиста младше 21 года КВС достигает 2,27, а базовый КБМ при отсутствии истории составляет 1,17. Впрочем, при безаварийной езде эти показатели постепенно снижаются, и страховка дешевеет.
Шаг 6. Выбор периода использования автомобиля
ОСАГО не всегда оформляется на круглый год. Для владельцев сезонного транспорта — дачников, любителей мототехники или тех, кто зимой предпочитает общественный транспорт, — закон предусматривает возможность выбрать конкретный период использования автомобиля. Это не то же самое, что срок действия договора: полис может быть куплен на год, но с оговоркой, что машина выезжает на дорогу лишь с апреля по октябрь.
Коэффициент сезонности (КС) напрямую влияет на итоговую цену. Чем короче заявленный период, тем ниже стоимость полиса. Для трёх месяцев использования коэффициент составляет 0,5, для шести — 0,7, для девяти — 0,9. Круглогодичная эксплуатация предполагает базовое значение 1,0. Расчёт прозрачен: страхователь платит за тот риск, который действительно существует, а не за месяцы, когда автомобиль стоит в гараже.
Есть и практическое ограничение. Если машина используется дольше заявленного периода, формально это нарушение условий договора. Однако закон не предусматривает штрафа за такое несоответствие — последствия могут возникнуть лишь при наступлении страхового случая, когда у компании появится повод для регрессного требования. Поэтому при планировании поездок лучше закладывать небольшой запас по срокам, чтобы не оказаться в уязвимом положении.
Для тех, кто пользуется автомобилем нерегулярно и передаёт управление разным людям, существует альтернатива — полис без ограничения числа водителей. В этом случае коэффициент сезонности не применяется, зато действует повышающий коэффициент ограничения (КО), который делает страховку дороже, но избавляет от необходимости вписывать каждого нового водителя отдельно.
Шаг 7. Решение по СТОА и расчет цены
Когда направление на ремонт получено, наступает момент, от которого зависит итоговая сумма. Страховщик оплачивает восстановление автомобиля на станции технического обслуживания, с которой у него заключён договор. Стоимость работ и деталей считается не по прайсу конкретного сервиса, а по Единой методике, утверждённой Банком России. Для легковых машин, принадлежащих гражданам и зарегистрированных в России, ремонт оплачивается без учёта износа комплектующих . Это значит, что при направлении на СТОА владелец получает новые детали, а не денежную сумму с вычетом амортизации.
Однако здесь есть нюанс, который полезно знать заранее. В направлении на ремонт страховщик указывает возможный размер доплаты, которую внесёт владелец автомобиля, если фактическая стоимость ремонта превысит лимит или расчётные параметры . Решение о доплате остаётся за автовладельцем. Если условия СТОА не устраивают, закон допускает смену формы возмещения на денежную выплату — но только при согласии страховой компании и в случаях, прямо предусмотренных законом.
Цена ремонта формируется из трёх составляющих: стоимости запчастей, расходных материалов и нормо-часа работ. Все они берутся из справочников, которые актуализируются для каждого региона. Стоимость нормо-часа зависит от марки автомобиля: для массовых моделей она ниже, для премиальных — выше. Проверить расчёт самостоятельно можно через открытые ресурсы РСА, где публикуются средние цены на детали и работы.
- Стоимость запчастей определяется по справочникам средней стоимости, без учёта скидок и дешёвых аналогов.
- Нормо-час зависит от марки: разница между массовым и премиальным сегментом может быть существенной.
- Расходные материалы и одноразовые детали (уплотнители, наклейки) с июля 2026 года включаются в расчёт в полном объёме, без прежнего лимита в 2%.
С 11 июля 2026 года методика расчёта скорректирована: при определении средней стоимости запчасти перестали учитывать аналоги, которые дешевле оригинала более чем на 70%. Раньше порог составлял 80%, и это позволяло занижать расчётную стоимость деталей. По оценке Банка России, средняя выплата по ОСАГО должна вырасти примерно на 10%. Для владельца это означает, что расчётная стоимость ремонта станет ближе к реальным затратам сервиса.
Шаг 8. Проверка стоимости и данных полиса
Прежде чем соглашаться на ремонт или подписывать документы, стоит потратить несколько минут на проверку. Первое, что нужно сделать, — убедиться, что полис виновника действует на дату ДТП. С 1 октября 2024 года функции оператора базы ОСАГО перешли от РСА к Национальной страховой информационной системе (НСИС), дочерней структуре Банка России. Проверка по госномеру, VIN или номеру кузова занимает считанные секунды и показывает статус полиса, название страховой компании и список допущенных к управлению водителей.
Если виновник не вписан в полис, это не отменяет обязанность страховой компании возместить вред, но может изменить порядок дальнейших действий. В любом случае наличие действующего полиса подтверждает, что у потерпевшего есть право на возмещение в рамках ОСАГО, а не только через суд с виновника.
Второй шаг — сверка расчёта. Сумма, указанная в направлении или в акте согласования, должна соответствовать справочникам, актуальным на дату ДТП. Если есть сомнения, можно запросить у страховщика расшифровку расчёта: стоимость каждой детали, нормо-часа и материала. Справочники РСА открыты, и по ним легко проверить, не занижена ли стоимость работ или не заменена ли оригинальная деталь на более дешёвый аналог.
- Проверьте статус полиса виновника через НСИС по госномеру или VIN.
- Убедитесь, что водитель, управлявший автомобилем, допущен к управлению.
- Сверьте стоимость нормо-часа и деталей с актуальными справочниками для вашего региона.
- Запросите письменную расшифровку расчёта, если итоговая сумма вызывает вопросы.
Отдельно стоит проверить, не изменились ли правила расчёта с момента ДТП. Если авария произошла до 11 июля 2026 года, применяется прежняя редакция методики. Для событий после этой даты действуют обновлённые справочники, и расчёт будет производиться по новым правилам. Точность на этом этапе напрямую влияет на то, сколько средств получит владелец на восстановление автомобиля.
Шаг 9. Подтверждение данных и оплата
После того как заявление на ОСАГО заполнено, наступает этап, где спешка скорее вредит. Система отправляет запрос в АИС ОСАГО — единую базу страховщиков. Проверка занимает минуты, но именно от неё зависит, пройдёт ли оформление гладко.
Страховщик обязан зарегистрировать заявление в своей информационной системе в срок не более пяти минут и сразу направить запрос на проверку в автоматизированную систему. Если данные подтверждены, в течение 20 минут страхователь получает расчёт премии и условия договора. На практике пользователи сообщают о ещё более коротких интервалах: от ввода данных до оплаты проходит 5–10 минут, а полис приходит на почту практически сразу после транзакции .
Оплата завершает сделку. С этого момента договор считается заключённым, а электронный полис направляется на указанный адрес. Важно не откладывать проверку входящих: если АИС не подтвердила какие-то сведения, страхователю придётся дослать сканы документов, и только после их проверки полис будет сформирован.
Сроки оформления полиса ОСАГО
Закон не устанавливает конкретный срок, в течение которого страховщик обязан рассмотреть заявление на ОСАГО. Однако профессиональные правила РСА предписывают заключать договор в день обращения — при условии, что предоставлен полный пакет документов и не требуется осмотр автомобиля. Если осмотр нужен, срок сдвигается, но не более чем на пять дней.
На практике границы определяются форматом. Электронный полис оформляется быстрее всего: после подтверждения данных и оплаты он приходит на email в течение нескольких минут . В офисе процедура тоже занимает немного времени, если документы в порядке. Проблемы возникают в двух случаях: когда данные не совпадают с базой АИС или когда автовладелец обращается в последний день действия старого полиса.
Продлевать ОСАГО можно заранее. Новый договор разрешено заключать не ранее чем за 60 дней до окончания текущего, но действовать он начнёт только после истечения предыдущего. Это избавляет от спешки и снижает риск остаться без страховки из-за технической задержки.
Отдельно стоит краткосрочное страхование. Для временного использования автомобиля закон допускает полис сроком от одного дня до трёх месяцев . Это удобно при перегоне машины или поездке в другой регион, хотя для постоянной эксплуатации такой вариант не подходит.
Бумажный и электронный полис: сравнение
Спор о том, какой полис «главнее», давно потерял юридический смысл. Ещё в 2024 году законодательство прямо закрепило: договор ОСАГО можно заключить как вручением бумажного бланка, так и направлением электронного документа. А в июле 2026-го Верховный суд поставил точку в истории водителя из Свердловской области, которого оштрафовали на 500 рублей за отсутствие бумажки при действующей цифровой страховке. Высшая инстанция разъяснила: если полис оформлен онлайн, предъявление распечатки или бланка не требуется вовсе.
Разница между форматами лежит не в плоскости страховой защиты, а в организации клиентского пути. Эксперт по страхованию Ярослав Остудин сформулировал это предельно прагматично: объём ответственности страховщика одинаков, а вот удобство, прозрачность и сопутствующие риски на каждом этапе — от покупки до урегулирования убытка — различаются.
Плюсы и минусы бумажного полиса ОСАГО
Бумажный бланк сохраняет нишу, и ниша эта вполне конкретна. Для части автовладельцев физический документ с печатью и подписью — не столько юридическая необходимость, сколько психологический якорь. Ощущение надёжности, которое он даёт, иррационально, но устойчиво.
Прагматические аргументы в пользу бумаги тоже имеются. Если телефон разрядился в дороге, пропала связь или инспектор ГИБДД не может оперативно проверить данные через служебную систему, распечатка или бланк экономят время и нервы. В стрессовой ситуации мелкого ДТП, когда нужно быстро обменяться данными с другим участником, бумажный экземпляр из бардачка работает безотказно — без поисков письма в почте и входов в личный кабинет.
Однако у бумаги есть и слабые места, которые не принято афишировать. Ручной ввод данных при оформлении повышает вероятность ошибок в VIN, персональных сведениях или сроке действия. Утрата или повреждение бланка оборачивается визитом к страховщику для восстановления. А визуальная подделка бумажного документа технически проще, чем подмена записи в централизованной базе.
- Плюсы: не зависит от заряда гаджета и качества связи; привычен для старшего поколения; упрощает обмен данными при ДТП без приложений.
- Минусы: риск ошибок при ручном заполнении; утрата требует восстановления; подделать визуально проще, чем цифровую запись.
Для аудитории с низкой цифровой грамотностью или устойчивым недоверием к онлайн-платежам бумажный формат остаётся рабочим выбором. Визит в офис страховщика здесь выполняет дополнительную функцию — возможность задать вопросы живому специалисту и убедиться в правильности оформления.
Плюсы и минусы электронного полиса ОСАГО
Электронный полис ОСАГО давно перестал быть экзотикой. Сейчас это рабочий инструмент, который экономит время и нервы. Главное преимущество — скорость. Вы оформляете документ на сайте страховщика или через агрегатор, не тратя часы в очередях. Полис приходит на электронную почту, а при проверке инспектору достаточно назвать номер или показать экран смартфона.
Второй плюс — прозрачность. Все данные о водителях, коэффициентах и сроках действия фиксируются в системе АИС ОСАГО. Если возникают спорные ситуации, информация восстанавливается из базы. Кроме того, электронный формат исключает риск потерять бумажный бланк или забыть его дома.
Однако есть и нюансы, которые стоит учитывать. При покупке через сомнительные сайты-посредники можно нарваться на подделку. Поэтому оформлять полис нужно только на официальных ресурсах страховых компаний или на портале «Госуслуги». Второй момент — технические сбои. Если сайт страховщика недоступен, процесс затягивается. Но это скорее исключение, чем правило.
Стоимость страховки и базовые тарифы
Цена ОСАГО не фиксирована. Она складывается из базовой ставки и набора коэффициентов, которые учитывают вашу манеру езды, возраст, регион и мощность автомобиля. С декабря 2025 года тарифный коридор для легковых машин физлиц расширили на 15% в обе стороны. Теперь минимальная базовая ставка составляет 1399 рублей, а максимальная — 8665 рублей.
Конкретную цифру внутри этого диапазона страховая компания выбирает сама, оценивая свои риски. Поэтому одинаковый полис у разных страховщиков может отличаться в цене на несколько тысяч рублей. Для юридических лиц коридор скромнее: от 724 до 6580 рублей. Такси тарифицируется отдельно — там разброс от 1267 до 18119 рублей.
На итоговую сумму напрямую влияют несколько коэффициентов. Вот ключевые из них:
- Коэффициент бонус-малус (КБМ). Самый действенный инструмент экономии. За многолетнюю безаварийную езду скидка может достигать 54%. Один страховой случай по вашей вине резко поднимает стоимость.
- Территориальный коэффициент (КТ). Зависит от региона прописки. В 2026 году его пересмотрели в 48 субъектах, в 28 из них значение выросло. Сильнее всего — в Ингушетии и Новосибирской области, где показатель удвоился из-за статистики аварийности.
- Возраст и стаж (КВС). Молодым и неопытным водителям страховка обходится дороже. Это объективная реальность, основанная на статистике ДТП.
- Мощность двигателя (КМ). Чем мощнее автомобиль, тем выше коэффициент. Логика простая: мощные машины чаще попадают в серьезные аварии.
Отдельно стоит упомянуть полисы без ограничения числа водителей. Они обходятся значительно дороже, чем договоры с конкретным списком допущенных лиц. Если вы единственный водитель в семье, выгоднее оформлять полис с ограничениями. Для тех, кто использует машину только в теплое время года, предусмотрен коэффициент сезонности, позволяющий купить страховку на несколько месяцев .
Аккуратный водитель с большим стажем, проживающий в регионе с низкой аварийностью, может получить полис по минимальной ставке. Итоговая цена окажется в разы ниже, чем у новичка с историей ДТП из «рискованного» региона. Так что экономия здесь — не миф, а результат дисциплины за рулем.
Сколько стоит страховка на машину?
Разброс цен на обязательную автогражданку в 2026 году определяет не столько аппетит конкретной страховой компании, сколько регион прописки владельца и его водительская биография. Средняя премия по годовым договорам ОСАГО за январь–август составила 7 761 рубль — цифра, которую Российский союз автостраховщиков фиксирует как базовый ориентир для рынка. Однако за этим средним значением скрывается глубокая дифференциация: для аккуратного водителя из Псковской области полис может обойтись в 5 566 рублей, тогда как автомобилисту из Новосибирской области с сомнительной историей вождения страховка обойдется в разы дороже.
Ключевой параметр, который современному автовладельцу стоит держать в фокусе, — это коэффициент бонус-малус. Для водителей с КБМ в диапазоне от 0,46 до 1 средняя цена в третьем квартале держалась на уровне 8 559 рублей, тогда как для начинающих автомобилистов с коэффициентом 1,17 она взлетала до 20 324 рублей. Разница более чем в два раза объясняется просто: страховщики закладывают в тариф вероятность ДТП, и молодой водитель без стажа для них — потенциальный риск. При этом для злостных нарушителей с КБМ от 1,76 до 3,92 полис стоил в среднем 36 162 рубля, что делает экономию на безаварийной езде не абстрактным пожеланием, а вполне конкретным финансовым аргументом.
Отдельно стоит сказать о краткосрочных полисах. Их доля на рынке растет: за восемь месяцев 2026 года из 46,7 млн договоров 17,8 млн были оформлены на срок от дня до нескольких месяцев. Средняя премия по таким бумагам составила 214 рублей — казалось бы, копейки. Но покупателю важно понимать: дешевизна здесь достигается за счет сокращения срока действия, а не за счет скидки. Для автомобилиста, который пользуется машиной круглый год, годовой полис остается безальтернативным вариантом, и ориентироваться нужно именно на средние значения по годовым договорам.
Таблица базовых тарифов ОСАГО в 2026 году
Ниже приведены усредненные данные, которые помогут сориентироваться в порядке цен. Важно понимать: это не прайс-лист конкретной страховой компании, а статистика фактически оформленных полисов за третий квартал 2026 года, собранная маркетплейсом «Финуслуги». Реальная стоимость для каждого водителя рассчитывается индивидуально и зависит от территории, мощности двигателя, возраста и стажа, а также от истории аварий.
- Средняя цена по России (III квартал 2026): 7 877 рублей.
- Средняя премия по годовым договорам (январь–август 2026): 7 761 рубль.
- Новосибирская область: 13 027 рублей — самый высокий показатель среди регионов.
- Хабаровский край: 10 676 рублей.
- Камчатский край: 9 873 рубля.
- Москва: 9 853 рубля.
- Приморский край: 9 548 рублей.
- Ненецкий автономный округ: 5 439 рублей — минимальная средняя цена.
- Псковская область: 5 566 рублей.
- Белгородская область: 6 150 рублей.
- Ставропольский край: 6 175 рублей.
- Орловская область: 6 177 рублей.
Логика ценообразования здесь прозрачна: территориальный коэффициент отражает плотность traffic и статистику убытков в конкретном регионе. Новосибирская область устойчиво держится в лидерах по стоимости полиса не первый квартал подряд, и даже снижение коэффициента в июне не переломило ситуацию кардинально. Для жителя столицы полис также обходится недешево, но разница с Ненецким округом — почти двукратная, что делает переезд (даже гипотетический) странным, но действенным способом оптимизировать расходы на автогражданку.
Отдельного внимания заслуживает динамика. За девять месяцев 2026 года средняя цена полиса на «Финуслугах» выросла на 15,2% относительно того же периода годом ранее. Причина — не жадность страховщиков, а обновление справочников средней стоимости запчастей, которое вступило в силу 19 сентября. По оценкам РСА, только этот фактор добавил к средней премии порядка 8–10%. Иными словами, рост тарифов — это отложенный эффект подорожания ремонта, а не одномоментное решение рынка.
Дополнительные возможности и защита
Защита от бесполисных
Под «бесполисным» страхованием понимают вполне конкретную технологию: человеку не выдают отдельный документ на бумаге или в виде классического электронного полиса. Защита привязывается к другому приобретению — чаще всего к билету на массовое мероприятие или к абонементу в развлекательный центр. Страховой случай покрывается автоматически, без заполнения заявления и без ожидания курьера.
Такую схему, в частности, применяла компания «Ингосстрах» в рамках программы «Все возможно». Посетитель аквапарка или батутного центра оплачивал входной билет — и вместе с ним получал страховку от несчастного случая. Активация происходила в момент покупки, а браслет с QR-кодом служил напоминанием: защита уже работает. В покрытие входили травмы, инвалидность и смерть от несчастного случая.
Для потребителя главное преимущество здесь прагматичное: не нужно тратить время на отдельный договор. Однако есть и нюанс, который стоит держать в голове. Бесполисная защита действует строго ограниченный период — пока человек находится на мероприятии. На следующий день или на другой площадке она уже не работает. Это не замена классическому полису от несчастного случая, а точечный инструмент под конкретную ситуацию.
- Что покрывается: травмы, полученные на территории мероприятия, инвалидность, смерть от несчастного случая.
- Как активируется: вместе с покупкой билета или абонемента, без отдельного заявления.
- Как получить выплату: напрямую обратиться в страховую компанию с медицинским заключением.
Если организатор мероприятия не подключён к такой программе, бесполисной защиты не будет. Поэтому рассчитывать на неё как на универсальную страховку не стоит. Это дополнительная опция, которая работает там, где её предусмотрел устроитель — и только на время пребывания на объекте.
